La morosidad en consorcios es uno de los problemas más habituales y desgastantes para el administrador. Un copropietario que no paga no solo genera deuda — también genera tensión con los demás vecinos, que de alguna manera financian ese faltante a través del funcionamiento del edificio.
Acá explicamos los pasos concretos, en orden.
Por qué la morosidad en consorcios es especialmente difícil
A diferencia del alquiler, donde existe el desalojo, en los consorcios el moroso sigue viviendo en el edificio y usando los servicios mientras debe. El consorcio tiene que seguir pagando encargado, seguros y servicios aunque algunos propietarios no paguen. Los que pagan financian indirectamente al que no paga.
Paso 1: cuantificar la deuda con precisión
Antes de actuar, necesitás el detalle exacto: períodos impagos, montos por período, intereses punitorios según el reglamento, y cualquier cargo adicional. Esta información es la base de cualquier acción legal.
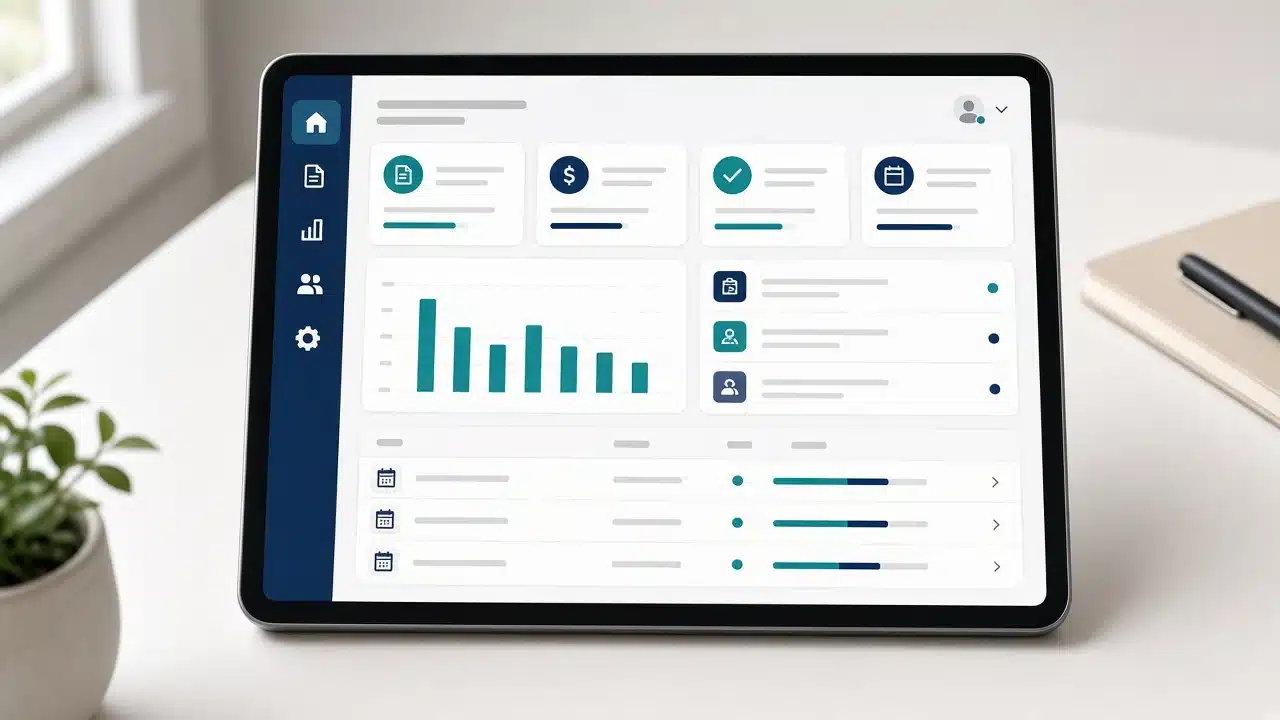
En SimpleProp, el módulo de consorcios calcula automáticamente la deuda acumulada de cada unidad con los intereses actualizados en tiempo real.
Paso 2: recordatorios automáticos antes de que escale
La mayoría de los casos de morosidad en los primeros meses se resuelven con un recordatorio. Muchos copropietarios no pagan por olvido. Un aviso automático días antes del vencimiento y otro al día siguiente del incumplimiento puede resolver una parte importante sin intervención del administrador.
Paso 3: contacto directo e informal
Una llamada o mensaje para consultar qué pasó y evaluar si hay posibilidad de acuerdo de pago. Un plan de 2 o 3 cuotas para ponerse al día suele ser la solución más eficiente para ambas partes. Documentar el acuerdo por escrito, aunque sea por email.
Paso 4: restricción de acceso a amenities
Si el reglamento lo prevé, los morosos pueden quedar inhabilitados para usar pileta, SUM y gimnasio mientras no regularicen. Esta medida tiene efecto disuasivo importante y es legal si está en el reglamento.
Paso 5: intimación fehaciente al pago
Cuando la deuda supera los 2 o 3 meses y el contacto informal no funcionó: telegrama colacionado o carta documento detallando períodos, montos, intereses, plazo de 5 a 10 días hábiles para pagar, y advertencia de acción judicial.
Paso 6: acción ejecutiva de expensas
Si la intimación no tuvo efecto, el consorcio puede iniciar una acción ejecutiva de expensas — un proceso judicial específicamente diseñado para el cobro de expensas, más rápido que un juicio ordinario. Se presenta el certificado de deuda del administrador y el reglamento de copropiedad. El juez puede ordenar embargo de bienes o ejecución hipotecaria de la unidad.
Cómo prevenir la morosidad estructural
Liquidaciones claras (cuando los propietarios entienden en qué se gasta, pagan más), múltiples canales de pago digital, portal del consorcista para ver la deuda en tiempo real, y respuesta rápida a reclamos. SimpleProp incluye todo esto en su módulo de Consorcios. El plan gratuito cubre hasta 16 unidades funcionales con todas las funciones.
Preguntas frecuentes
¿Puede el administrador publicar una lista de morosos en el edificio?
Es una práctica que existe pero tiene riesgos legales de protección de datos. Es preferible gestionar por canales privados.
¿Cuánto tarda una acción ejecutiva de expensas?
Más rápida que un juicio ordinario. Puede resolverse en meses si no hay oposición.
¿El moroso puede vender su unidad estando en deuda?
Técnicamente sí, pero la deuda se transfiere con el inmueble y suele cancelarse en la escritura de compraventa.
¿Qué tasa de interés se aplica por mora?
La que establezca el reglamento de copropiedad. Si no lo especifica, se aplica la tasa legal vigente.
¿Querés tener control total de la morosidad de tu consorcio en tiempo real? Empezá gratis con SimpleProp.